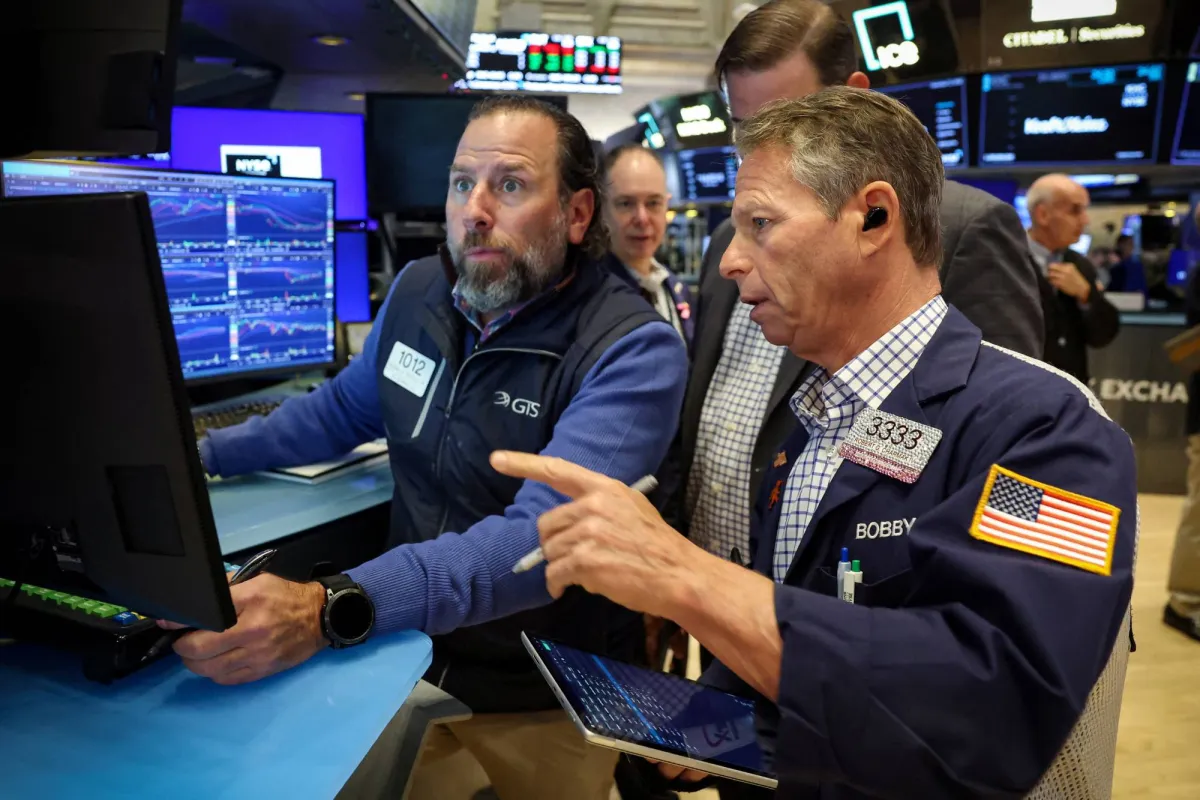
تتجه أنظار أسواق العملات والسندات العالمية خلال الأسبوع المقبل إلى محضر اجتماع مجلس «الاحتياطي الفيدرالي»، إلى جانب سلسلة من البيانات الاقتصادية في الولايات المتحدة وبريطانيا وآسيا، بحثاً عن مؤشرات جديدة تحدد مسار أسعار الفائدة في ظل عودة الضغوط التضخمية وتعزُّز التوقعات بمزيد من التشديد النقدي.
ويأتي صدور محضر اجتماع أكتوبر (تشرين الأول)، يوم الأربعاء، في وقت تتزايد فيه رهانات المستثمرين على رفع الفائدة الأميركية مجدداً في ديسمبر (كانون الأول)، بعدما أظهرت بيانات الوظائف قوة أكبر من المتوقع، بالتزامن مع ارتفاع التضخم بوتيرة تجاوزت التقديرات. ومن شأن المحضر أن يكشف مدى تباين وجهات النظر داخل البنك المركزي بشأن توقيت التحرك المقبل، وما إذا كان صناع السياسة النقدية يرون أن تثبيت الفائدة في الاجتماع السابق لا يزال الخيار الأنسب.
وكان «الفيدرالي» قد أبقى أسعار الفائدة دون تغيير في أكتوبر، رغم تسارع التضخم في سبتمبر (أيلول). ومنذ ذلك الحين، ازدادت توقعات رفع الفائدة، خصوصاً بعد تصريحات عضو مجلس المحافظين كريستوفر والر التي أشار فيها إلى احتمال زيادة تصل إلى 50 نقطة أساس في ديسمبر. ووفق بيانات مجموعة بورصة لندن، تسعّر الأسواق احتمالاً يبلغ 89 في المائة لزيادة قدرها 25 نقطة أساس، مقابل 11 في المائة لاحتمال رفعها بمقدار 50 نقطة أساس.
ويترقب المستثمرون أيضاً كلمة رئيس مجلس «الاحتياطي الفيدرالي» كيفين وارش، خلال مؤتمر فريق العمل المعني بالإنتاجية والوظائف يوم الاثنين، إلى جانب بيانات مبيعات التجزئة لشهر أكتوبر، ومؤشرات سوق الإسكان، وطلبات إعانة البطالة الأسبوعية. وستساعد هذه البيانات في تقييم مدى متانة الاقتصاد الأميركي وقدرته على تحمل تكاليف الاقتراض المرتفعة.
بريطانيا تحت اختبار التضخم والوظائف
وعلى الجانب الآخر من الأطلسي، تتركز الأنظار على بيانات سوق العمل والتضخم في بريطانيا، المقرر صدورها يومي الثلاثاء والأربعاء، لتحديد ما إذا كانت التوقعات المتزايدة برفع بنك إنجلترا أسعار الفائدة مبررة. فقد عززت بيانات الناتج المحلي الإجمالي لشهر سبتمبر، التي جاءت أقوى من المتوقع، رهانات المستثمرين على مزيد من الزيادات خلال عام 2027.
وتسعّر الأسواق حالياً احتمالاً يبلغ 82 في المائة لرفع الفائدة البريطانية في ديسمبر، مقارنة بنحو 50 في المائة قبل أسبوع، وفق بيانات مجموعة بورصة لندن. كما ستوفر بيانات مبيعات التجزئة والمالية العامة، المقرر صدورها يوم الجمعة، قراءة إضافية عن قدرة المستهلكين على مواجهة ارتفاع تكاليف الطاقة، ومدى انعكاس ذلك على الإنفاق.
وفي كندا، ستكون بيانات التضخم لشهر أكتوبر موضع متابعة، بعدما رفع بنك كندا سعر الفائدة ربع نقطة مئوية الشهر الماضي إلى 2.5 في المائة، في ضوء ارتفاع توقعات التضخم. وكان التضخم السنوي قد صعد إلى 3.1 في المائة في سبتمبر، من 3 في المائة في أغسطس (آب).
آسيا بين تباطؤ النمو وضغوط الأسعار
وفي آسيا، تتوزع المتابعة بين بيانات النمو والتضخم وقرارات البنوك المركزية. إذ تصدر اليابان بيانات الناتج المحلي الإجمالي للربع الثالث يوم الاثنين، وسط توقعات بعض الاقتصاديين بانكماش الاقتصاد للمرة الأولى في أربعة فصول. ومع ذلك، لا يُرجح أن يؤدي ضعف النمو وحده إلى إثناء بنك اليابان عن مواصلة تشديد السياسة النقدية، في ظل استمرار الضغوط السعرية.
وتكتسب بيانات التضخم اليابانية، المنتظر صدورها يوم الجمعة، أهمية إضافية، إذ يُتوقع أن تظهر تسارع الأسعار في أكتوبر. كما ستخضع تصريحات عضو مجلس إدارة البنك المركزي هاجيمي تاكاتا، المعروف بمواقفه المتشددة، للمتابعة بحثاً عن إشارات بشأن توقيت الزيادة المقبلة في أسعار الفائدة.
أما في الصين، فتقدم بيانات النشاط الاقتصادي لشهر أكتوبر، المقرر صدورها يوم الاثنين، مؤشرات على أداء ثاني أكبر اقتصاد في العالم، عبر الإنتاج الصناعي ومبيعات التجزئة والاستثمار وأسعار المنازل. وتشير توقعات الاقتصاديين إلى استمرار الضعف في عدد من المؤشرات؛ إذ يُنتظر تباطؤ نمو مبيعات التجزئة إلى 0.9 في المائة على أساس سنوي، من 1.1 في المائة في سبتمبر، وتراجع نمو الإنتاج الصناعي إلى 5.2 في المائة، من 5.5 في المائة.
وتأتي هذه البيانات بينما يظل قطاع العقارات مصدراً للقلق، وسط توقعات بعدم ظهور تحسن ملموس في أسعار المنازل والاستثمار العقاري. كما يُنتظر أن يبقي البنك المركزي الصيني أسعار الإقراض المرجعية دون تغيير يوم الجمعة، في وقت يرى فيه اقتصاديون أن دعم النمو المالي سيظل محور التركيز في المدى القريب.
قمة «أبيك»
وبالتوازي مع المؤشرات الاقتصادية، تترقب الأسواق قمة قادة منتدى التعاون الاقتصادي لدول آسيا والمحيط الهادئ «أبيك»، التي تستضيفها مدينة شنتشن الصينية، وما قد تحمله من تطورات في العلاقات التجارية بين واشنطن وبكين.
ومن المتوقع أن يلتقي الرئيس الأميركي دونالد ترمب نظيره الصيني شي جينبينغ على هامش القمة، في ثالث لقاء بينهما هذا العام. وتأتي المحادثات بعد تمديد الصين تعليق بعض الإجراءات التجارية المفروضة على الولايات المتحدة لمدة شهرين، بينما يراقب المستثمرون احتمال عقد لقاء ثلاثي يضم ترمب وشي والرئيس الروسي فلاديمير بوتين.
وفي بقية آسيا، يترقب المستثمرون قرار بنك إندونيسيا بشأن أسعار الفائدة يوم الأربعاء، وسط توقعات بالإبقاء عليها عند 5.75 في المائة مع استمرار التركيز على استقرار الروبية. كما تصدر ماليزيا بيانات الناتج المحلي الإجمالي النهائي للربع الثالث والتضخم والصادرات، بينما تتابع الأسواق في كوريا الجنوبية توقعات النمو والتضخم وتداعيات ازدهار صناعة أشباه الموصلات.
وتكتسب بيانات التجارة في سنغافورة أهمية خاصة، في ظل استمرار قوة صادرات الإلكترونيات المدعومة بالطلب المرتبط بالذكاء الاصطناعي.
وفي تايلاند، يُنتظر أن تكشف بيانات النمو عن مدى مساهمة الاستثمار الخاص، ولا سيما الإنفاق على إنشاء مراكز البيانات، في دعم النشاط الاقتصادي، رغم أن الاعتماد على المعدات المستوردة قد يحد من الأثر الإيجابي على صافي الصادرات.